 Финансы
 Бизнес
 Маркетинг
 Кейсы
 Новости
 Телеграм-канал
 Подписаться

Зачем бизнесу считать рентабельность проектов и направлений
Представьте IT-компанию, которая разрабатывает сайты и мобильные приложения, а также занимается технической поддержкой готовых продуктов.
За месяц компания заработала 1 млн ₽ чистой прибыли. На первый взгляд — хорошо, однако по общей сумме непонятно, какое направление принесло больше, а какое потребовало много ресурсов и почти ничего не заработало. Чтобы в этом разобраться, нужно отдельно оценивать прибыль и рентабельность проектов, клиентов и направлений бизнеса.
Например, строительная компания может анализировать каждый объект или сравнивать строительство домов с ремонтом квартир. IT-компания — оценивать заказы отдельных клиентов или целые направления, например разработку и техподдержку. Маркетинговое агентство — сравнивать прибыльность рекламных кампаний, SEO-продвижения и создания сайтов.
Прибыль показывает, сколько рублей осталось от выручки после вычета расходов.
Рентабельность — сколько прибыли компания получает с каждого рубля выручки. Поэтому проект, который принес больше всего прибыли, необязательно будет рентабельнее того, который принес меньше.
Считать рентабельность полезно на разных этапах работы:
- до запуска проекта → чтобы оценить, выгодно ли брать заказ по предложенной цене;
- в процессе → чтобы вовремя заметить рост расходов и не выйти за рамки бюджета;
- после завершения → чтобы оценить результат и учесть его при планировании следующих заказов.
На основе этих данных можно принимать решения: пересматривать цены и условия работы с клиентами, перераспределять сотрудников между проектами или вкладывать больше ресурсов в развитие более прибыльных направлений.
Читайте также: Нашли и закрыли нерентабельное направление — кейс MarkOnlineStudio
Какие данные нужны для расчета рентабельности
Для расчета рентабельности проекта сначала нужно собрать данные о его выручке и расходах.
Выручка проекта
Это стоимость работ или услуг, которые компания выполнила для заказчика за определенный период. Данные можно взять из актов выполненных работ, отчетов по заказам или системы учета.
Например, строительная компания получила аванс 500 000 ₽ за ремонт помещения, но пока выполнила только часть работ. Всю предоплату нельзя автоматически считать выручкой: нужно учитывать, какие работы уже выполнены, а какие еще предстоит сделать.
Прямые расходы проекта
Это затраты, которые связаны с выполнением конкретного заказа. Для разных видов бизнеса они отличаются, например:
- в строительстве → материалы, оплата работы бригады, аренда спецтехники и услуги субподрядчиков;
- в IT → работа разработчиков и тестировщиков, оплата подрядчиков и покупка лицензий специально для проекта;
- в маркетинговом агентстве → работа дизайнеров и копирайтеров, услуги подрядчиков, изготовление рекламных материалов.
При расчете прибыли за определенный период важно учитывать расходы, которые относятся к выполненным работам, а не просто все платежи за это время.
Еще важно разобраться, как учитывать расходы на сотрудников, которые работают сразу над несколькими проектами. Это нужно для понимания, сколько стоит работа по каждому из них.
Сначала надо посчитать, сколько стоил один час работы разработчика:
Стоимость рабочего часа = расходы на сотрудника за период / количество отработанных часов за период
200 000 / 160 = 1 250 ₽ — стоил один час работы.
Теперь надо понять, сколько стоила работа разработчика в каждом проекте:
Затраты на сотрудника в проекте = стоимость рабочего часа × количество часов, потраченных на проект
Первый проект: 1 250 × 60 = 75 000 ₽.
Второй проект: 1 250 × 100 = 125 000 ₽.
Полученные суммы и будут прямыми расходами на работу разработчика по каждому проекту.
Косвенные расходы компании
Это расходы, которые нельзя напрямую связать с выполнением конкретного заказа. Например, аренда общего офиса, зарплата бухгалтера и административного персонала, подписки на сервисы, которыми пользуется вся компания.
При расчете валовой прибыли и рентабельности отдельных проектов косвенные расходы не учитывают. Если распределять их между заказами условно, можно получить искаженные результаты.
Если появляется третий заказ, а косвенные расходы остаются прежними, то на каждый проект приходится уже по 40 000 ₽ — на 20 000 ₽ меньше. Получается, расчетная прибыль первых двух проектов увеличивается на 20 000 ₽, хотя их выручка и прямые расходы не меняются.
Чтобы избежать такого искажения, косвенные расходы нужно учитывать отдельно — при расчете прибыли всей компании, а не валовой прибыли и рентабельности конкретных проектов.
Читайте также: Почему нельзя делить косвенные расходы по проектам и как учитывать их правильно
Как рассчитать рентабельность проекта: формулы и пример
Расчет рентабельности разберем на примере маркетингового агентства, которое выполнило два заказа на разработку сайтов.
Шаг 1. Рассчитайте валовую прибыль проекта
Валовая прибыль показывает, сколько компания заработала на конкретном заказе после вычета прямых расходов.
На первый взгляд может показаться, что первый — дороже, поэтому выгоднее, но не всегда всё так однозначно. Давайте считать:
Валовая прибыль проекта = выручка проекта − прямые расходы проекта
Валовая прибыль от разработки первого сайта: 900 000 − 630 000 = 270 000 ₽.
Валовая прибыль от разработки второго сайта: 600 000 − 360 000 = 240 000 ₽.
Пока первый проект по-прежнему выглядит прибыльнее: 270 000 ₽ против 240 000 ₽. Рассчитаем рентабельность.
Шаг 2. Рассчитайте рентабельность проекта
Рентабельность проекта = валовая прибыль проекта / выручка проекта × 100%
Подставляем данные из первого шага:
Рентабельность разработки первого сайта: 270 000 / 900 000 × 100% = 30%.
Рентабельность разработки второго сайта: 240 000 / 600 000 × 100% = 40%.
С каждого рубля выручки по второму заказу агентству осталось 40 копеек валовой прибыли, а по первому — только 30 копеек. Получается, что второй проект рентабельнее первого, хотя и принес меньше прибыли в рублях. Поэтому при сравнении проектов важно смотреть на оба показателя: валовую прибыль в рублях и рентабельность в процентах.
Как посчитать рентабельность целого направления бизнеса
Чтобы рассчитать рентабельность направления в целом, а не отдельного заказа / проекта / услуги, нужно объединить выручку и расходы всех составляющих этого направления.
Предположим, что у нашего маркетингового агентства есть два направления: разработка сайтов и брендинг. В разработку сайтов входят два заказа, данные по нему уже ранее мы узнали и рассчитали рентабельность:
- первый сайт → выручка 900 000 ₽, прямые расходы 630 000 ₽;
- второй сайт → выручка 600 000 ₽, прямые расходы 360 000 ₽.
Кроме расходов на отдельные заказы, могут быть затраты на работу всего направления — их тоже нужно учесть.
Пусть в нашем примере это будет оплата рабочих сервисов которыми пользуется только команда разработки сайтов — 60 000 ₽.
Теперь переходим ко второму направлению — «Брендинг». Допустим, что за тот же период выручка направления от заказов на разработку фирменного стиля составила 500 000 ₽, прямые расходы — 325 000 ₽ Дополнительных затрат на направление не было.
Для расчета рентабельности направления будем использовать эти формулы:
Валовая прибыль направления = выручка направления − прямые расходы проектов − расходы, относящиеся ко всему направлению
Рентабельность направления = валовая прибыль направления / выручка направления × 100%
| Показатель / Направление | Разработка сайтов | Брендинг |
| Выручка | 900 000 + 600 000 = 1 500 000 ₽ | 500 000 ₽ |
| Прямые расходы проектов | 630 000 + 360 000 = 990 000 ₽ | 325 000 ₽ |
| Расходы на направление целиком | 60 000 ₽ | 0 ₽ |
| Валовая прибыль | 1 500 000 − 990 000 − 60 000 = 450 000 ₽ | 500 000 − 325 000 = 175 000 ₽ |
| Рентабельность | 450 000 / 1 500 000 × 100% = 30% | 175 000 / 500 000 × 100% = 35% |
Получается, разработка сайтов приносит агентству больше валовой прибыли в рублях — 450 000 ₽ против 175 000 ₽, но если смотреть на рентабельность — лидирует брендинг: 35% против 30%.
Частые ошибки при расчете рентабельности направлений
Усреднение рентабельности отдельных проектов. Например, у двух заказов на разработку сайтов она составила 30% и 40%. Если сложить проценты и разделить на два, получится 35%, но это неверный результат для всего направления.
У заказов разная выручка, к тому же у направления есть дополнительные расходы. Поэтому рентабельность нужно рассчитывать по общей выручке и всем расходам направления.
Учет одних и тех же расходов дважды. Если затраты уже включены в расходы отдельного проекта, повторно вычитать их при расчете прибыли всего направления не нужно.
Сравнение несопоставимых периодов. Например, компания сравнивает рентабельность разработки сайтов за шесть месяцев и брендинга — за последний месяц. За полгода показатели могли меняться, поэтому такое сравнение не покажет, какое направление реально выгоднее.
Чтобы сделать правильные выводы, нужно сравнивать показатели за один и тот же период, например, за квартал.
Как оценить результаты расчетов и что с ними делать дальше
Универсального значения хорошей рентабельности нет: в одной сфере даже 5% могут считаться отличным результатом, а в другой 30% — средним показателем. Многое зависит не только от отрасли, но и от расходов бизнеса, стоимости услуг и прибыли, которую собственник рассчитывает получить.
Оценивать рентабельность лучше в сравнении:
- с плановыми показателями,
- результатами похожих проектов,
- с итогами предыдущих периодами.
Например, если раньше заказы на разработку сайтов приносили агентству 30–40% валовой рентабельности, а новый принес только 15%, очевидно падение показателя. Это требует выяснения причин.
Если проект длится несколько месяцев, рентабельность полезно контролировать еще до завершения работ. Для этого сначала рассчитывают плановый показатель, а затем обновляют прогноз с учетом уже понесенных и ожидаемых расходов.
Допустим, агентство берет заказ на разработку сайта за 800 000 ₽ и планирует потратить на него 600 000 ₽. Ожидаемая рентабельность составляла 25%. Но в процессе клиент запросил дополнительные доработки, и предполагаемые расходы выросли до 700 000 ₽.
Теперь прогнозная рентабельность — всего 12,5%. Так компания может заметить проблему, пока еще есть возможность на нее повлиять.
Что делать с низкорентабельными проектами
Сразу отказываться от проектов или направлений с низкой рентабельность не стоит. Нужно разобраться, почему так получилось, причины могут быть разными:
- На работу уходит больше времени и сил, чем планировалось. Например, дизайнер постоянно вносит дополнительные правки, которые не были предусмотрены договором. В таком случае стоит пересмотреть условия работы с клиентом и согласовывать оплату дополнительных задач.
- Выросли расходы на материалы или подрядчиков. Например, строительной компании пришлось закупать материалы дороже, чем было заложено в смету. Можно поискать других поставщиков, договориться о скидках или пересмотреть условия закупок.
- Стоимость услуг слишком низкая. Если расходы регулярно оказываются близки к выручке, стоит проверить, насколько точно компания оценивает заказы перед началом работ, и пересмотреть цены на будущие проекты.
Что делать с рентабельными проектами и направлениями
Высокую рентабельность тоже стоит проанализировать. Например, выяснить, почему одни заказы приносят больше прибыли: команда выполняет их быстрее, требуется меньше подрядчиков или клиенты готовы платить более высокую цену за определенные услуги.
На эти выводы можно будет опираться при принятии решений, способствующих развитию бизнеса:
- Продвигать наиболее выгодные услуги. Например, если разработка фирменного стиля стабильно показывает высокую рентабельность и пользуется спросом, агентство может активнее предлагать ее новым клиентам.
- Переносить удачные решения на другие проекты. Если определенные задачи команда выполняет быстрее благодаря готовым шаблонам или отлаженному процессу работы, этот подход можно использовать и в других заказах.
- Пересматривать распределение ресурсов. Например, направлять больше времени сотрудников и бюджета на развитие перспективных направлений, если это не мешает выполнению текущих обязательств.
Важно: перед расширением направления нужно учитывать и общую сумму прибыли, и спрос на услуги, и возможности команды. Иначе можно вложить ресурсы в направление с высокой рентабельностью, но небольшим количеством заказов.
Как рассчитывать рентабельность проектов и направлений в Adesk
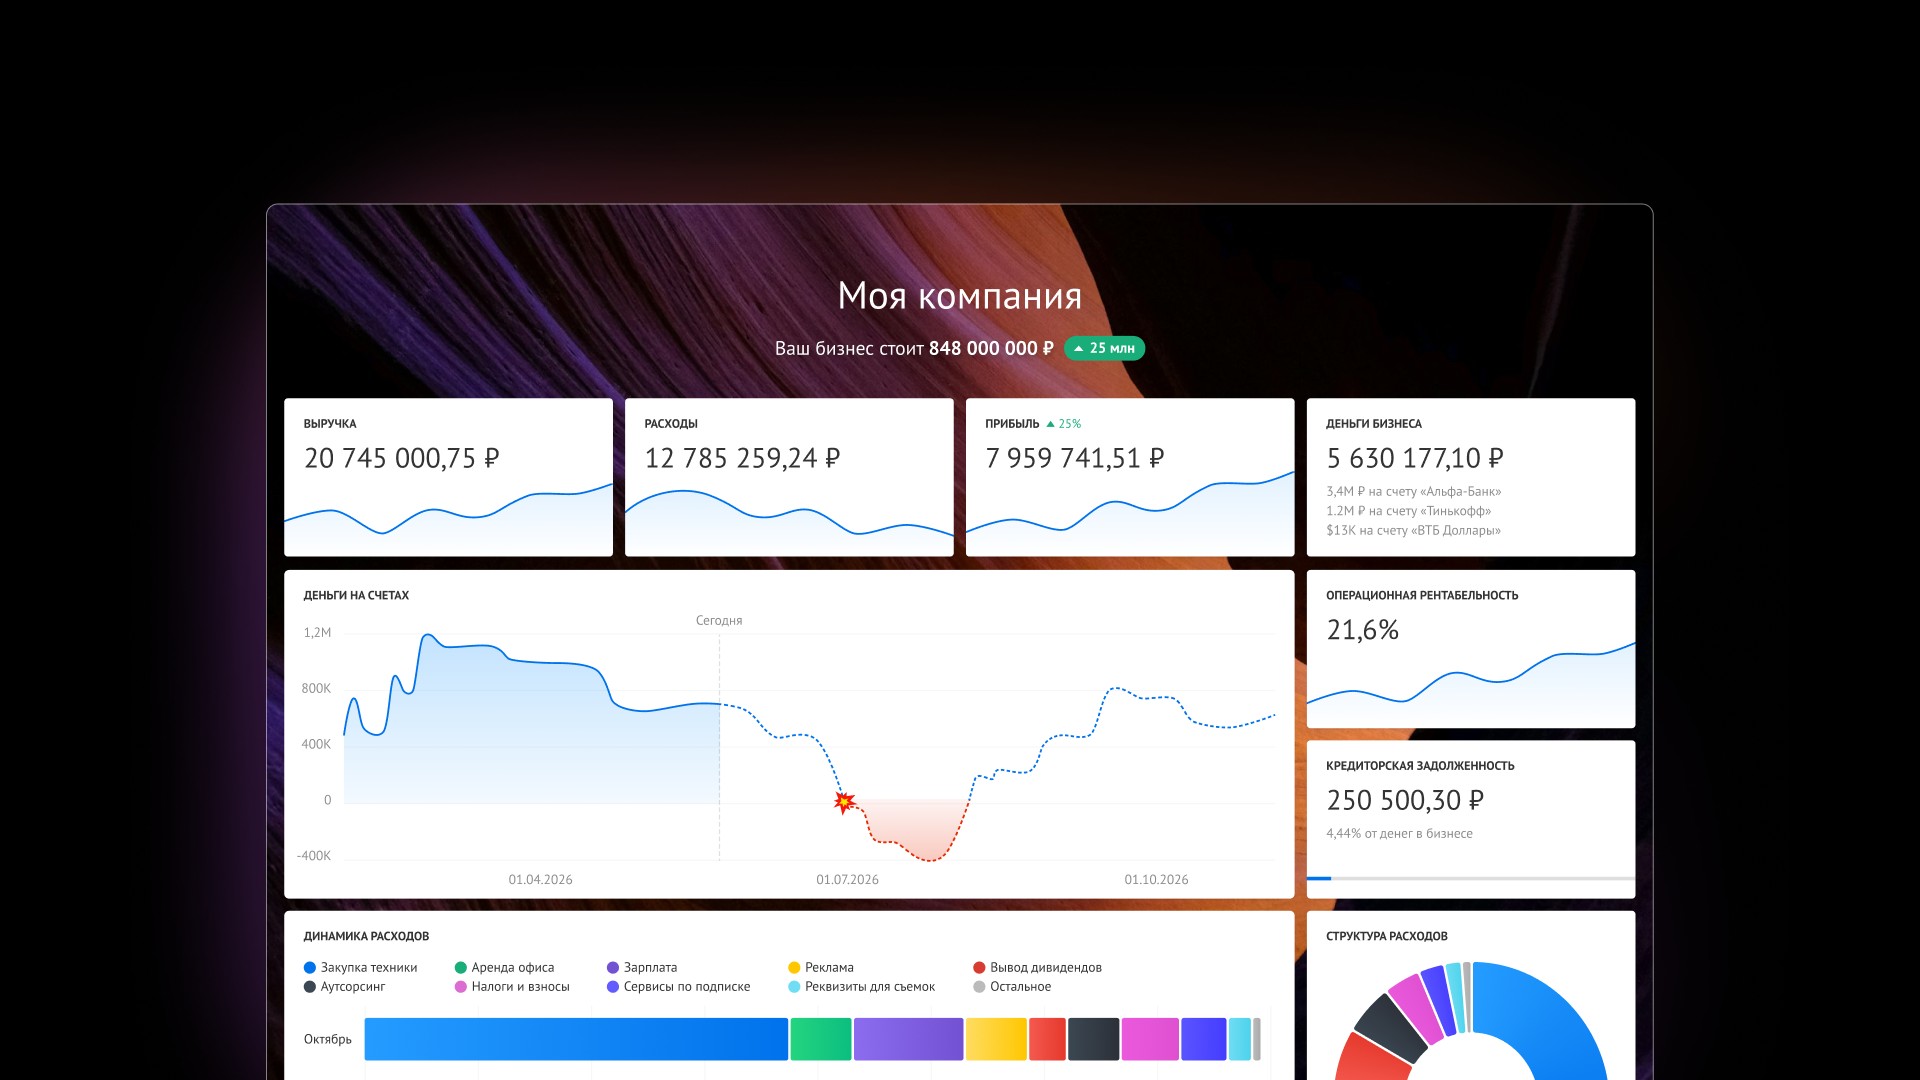
Adesk помогает предпринимателям быть в курсе реального финансового состояния как в целом по компании, так и отдельно по проектам и направлениям. Благодаря автоматизации и интеграциям с банками и системами учета не нужно самостоятельно рассчитывать показатели по формулам — Adesk делает это на основе данных учета.
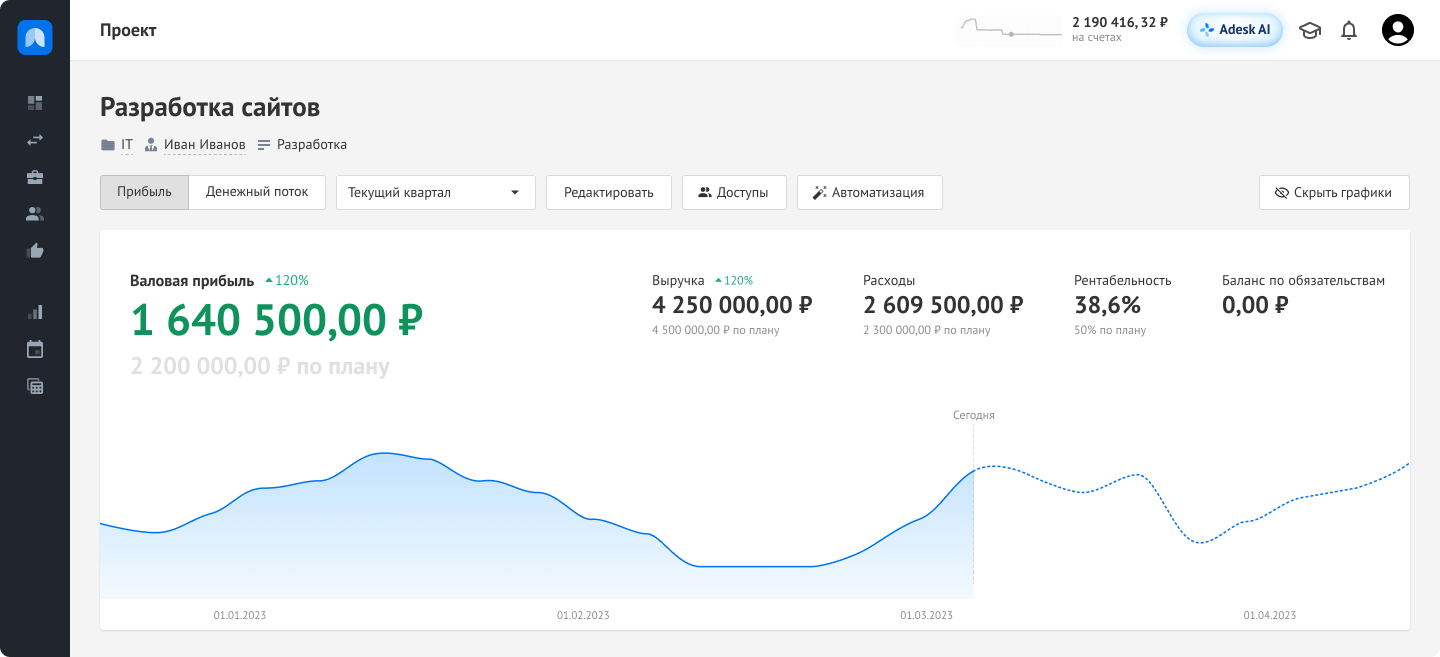
Чтобы расчеты были корректными, доходы и прямые расходы должны быть связаны с соответствующими проектами. Например, можно настроить правило, по которому платежи от определенного заказчика будут автоматически относиться к его проекту. Если работы уже выполнены, но деньги от клиента еще не поступили, в проекте можно создать плановое поступление и указать дату начисления — когда выполнили работы. Adesk учтет выручку на эту дату, не дожидаясь оплаты.
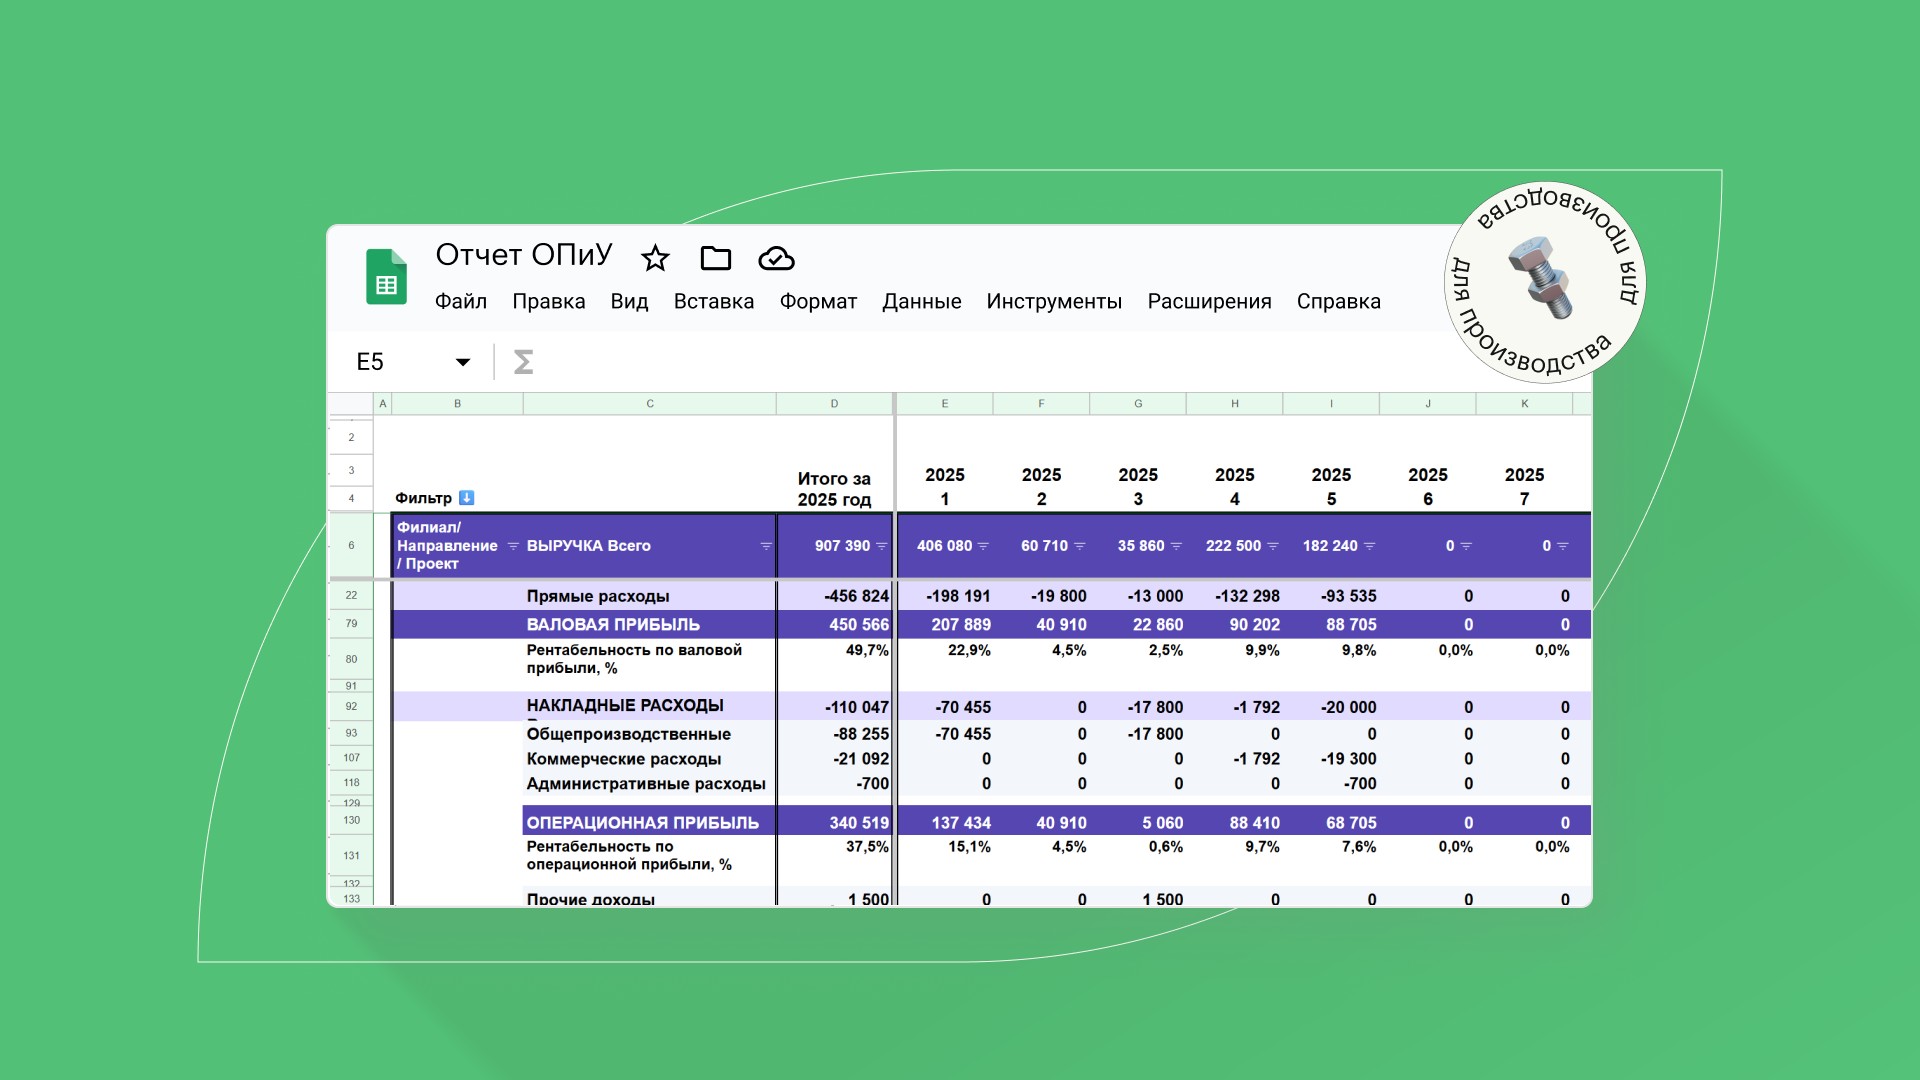
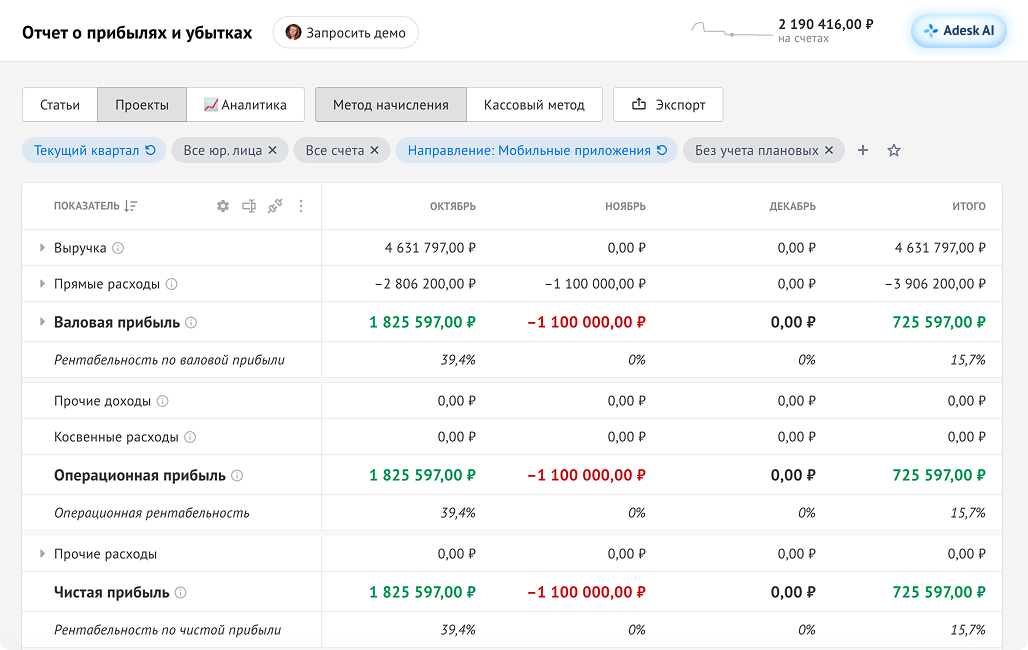
Также в сервисе можно проанализировать результаты направления, для этого предусмотрен отчет о прибылях и убытках (ОПиУ).
В нем можно сгруппировать данные по направлениям и проектам, сравнить выручку, расходы и прибыль, а также посмотреть, из каких статей складываются затраты. Например, если рентабельность одного из направлений снизилась, отчет поможет разобраться, что изменилось: стало меньше выручки или выросли расходы на выполнение заказов.
Проанализировать результаты можно с помощью Adesk AI. ИИ-помощник работает с финансовыми данными компании и отвечает на вопросы простым языком.
Например, его можно попросить сравнить проекты из разных направлений, показать их доходы и расходы по статьям и сделать выводы о результатах.
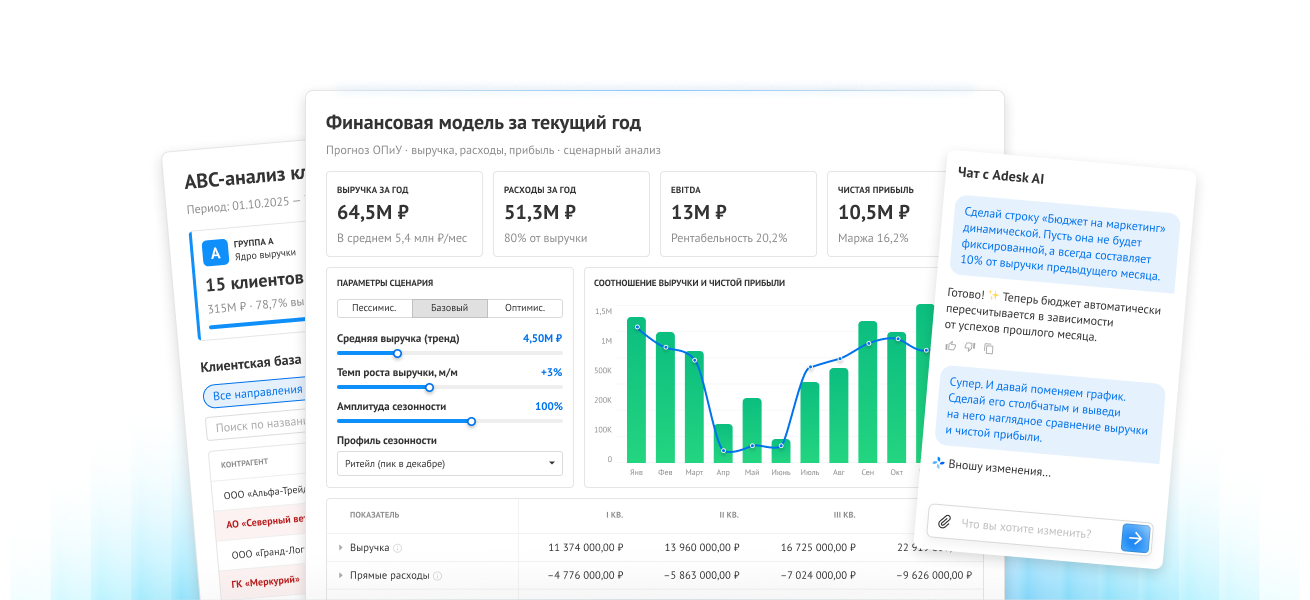
Еще Adesk AI умеет создавать новые отчеты и инструменты, если стандартных возможностей сервиса недостаточно.
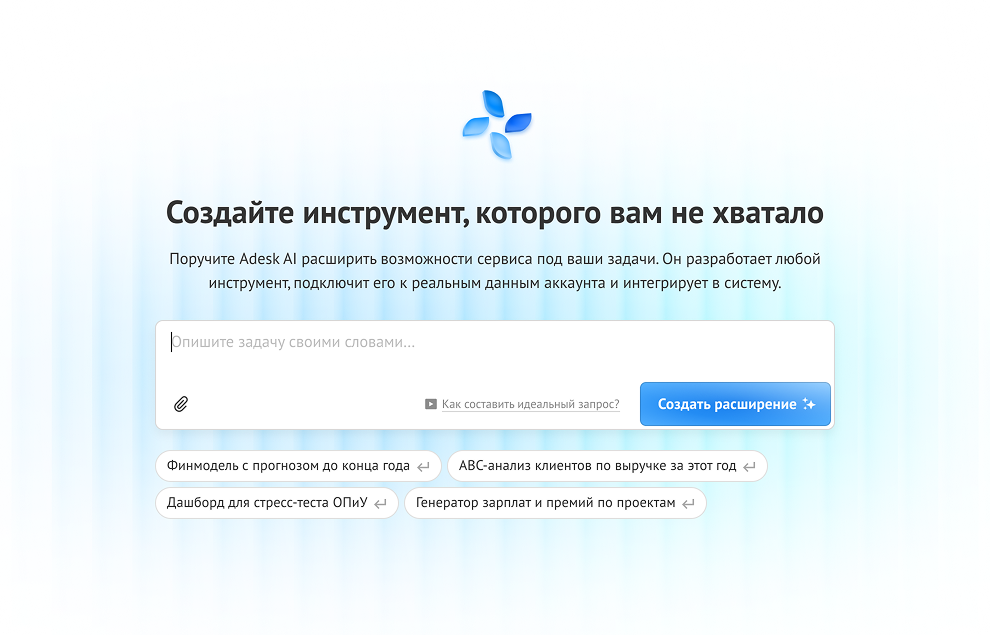
Для этого нужно перейти во вкладку «Расширения» и описать задачу обычными словами — ИИ-помощник создаст инструмент, который будет работать с данными компании.
Попробуйте Adesk бесплатно в течение 14 дней 💙 Пройдите простую регистрацию, настройте учет по своим проектам и направлениям и оцените все возможности сервиса без ограничений.
Как посчитать рентабельность направлений — главное
- Для расчета рентабельности проекта нужны выручка и прямые расходы. На их основе рассчитывают валовую прибыль и рентабельность. Косвенные расходы компании учитывают отдельно, чтобы не искажать результаты отдельных проектов.
- Рентабельность направления рассчитывают по общей выручке и расходам всех входящих в него проектов. Дополнительно учитывают затраты, которые относятся к направлению целиком. Усреднять проценты рентабельности отдельных заказов неправильно.
- Рентабельность лучше оценивать в сравнении с плановыми показателями, похожими проектами и результатами предыдущих периодов. Это поможет вовремя замечать снижение прибыльности и находить возможности для развития бизнеса.